
Od 1 listopada 2026 r. pierwszy wniosek o rozpoczęcie działalności w CEIDG składa się online. Sprawdź kanały, wyjątek...
shopping_cart
Koszyk
(0)
Najnowsze artykuły
-
 CEIDG od 1 listopada: zakładanie firmy online i wyjątek dla niepełnoletnichCzytaj więcej
-
 Jak wybrać klawiaturę do biura? Układ, łączność, klawisze i blok numerycznyCzytaj więcej
Klawiatura do biura: kiedy blok numeryczny i USB-A, kiedy TKL lub zestaw bezprzewodowy? Trzy oferty z ograniczeniami,...
-
 ZUS upraszcza wnioski o zasiłki: Z-15, ZAM i okres przejściowy eZUSCzytaj więcej
Od 24 października 2026 r. ZUS stosuje nowe zasady dotyczące Z-15, ZAM i wybranych załączników. Sprawdź, jak składać...
-
 HDPE i LDPE w workach na śmieci – co oznaczają materiał i mikrony?Czytaj więcej
HDPE, LDPE i mikrony na workach do biura: co oznaczają? Dwa worki 35 l, warunki dopasowania do kosza i ograniczenia...
-
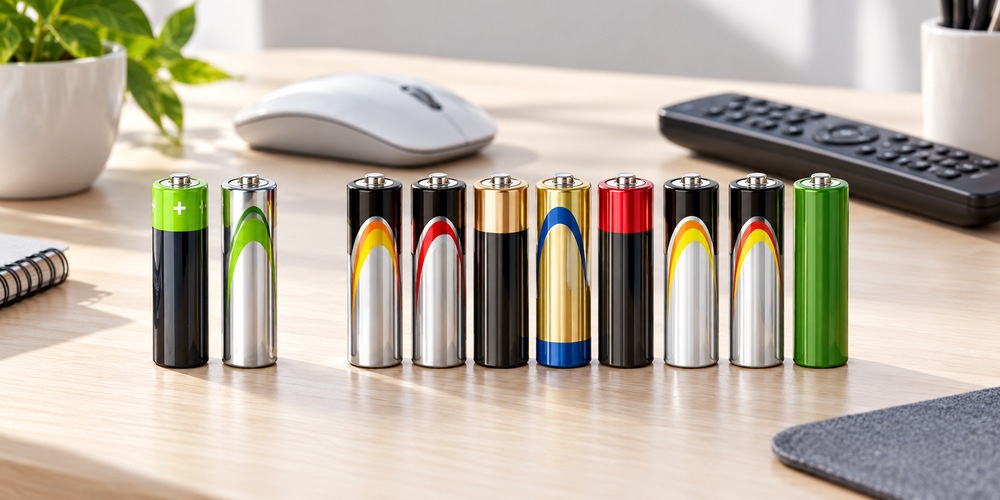 Ranking baterii i akumulatorów do sprzętu biurowego – 10 propozycji do codziennej pracyCzytaj więcej
Dziesięć ofert ogniw AA do sprzętu biurowego: LR6 1,5 V czy ładowalne HR6 1,2 V? Sprawdź zgodność urządzenia,...
-
 Jak wybrać tablicę do sali spotkań? Suchościeralna, magnetyczna, korkowa czy flipchartCzytaj więcej
Tablica do sali spotkań: dobierz powierzchnię do scenariusza, widoczności i montażu. Dwie karty do odmiennych ról;...
-
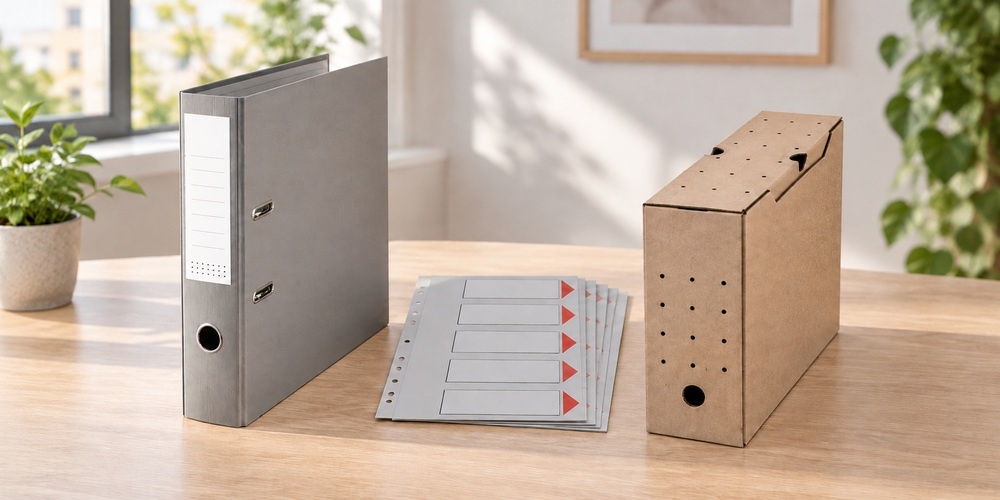 Jak uporządkować dokumenty kadrowe w segregatorach i pudłach archiwizacyjnych?Czytaj więcej
Praktyczny system kodów, przekładek, segregatorów i pudeł dla działu HR: dostęp, spis lokalizacji i przekazanie akt...
-
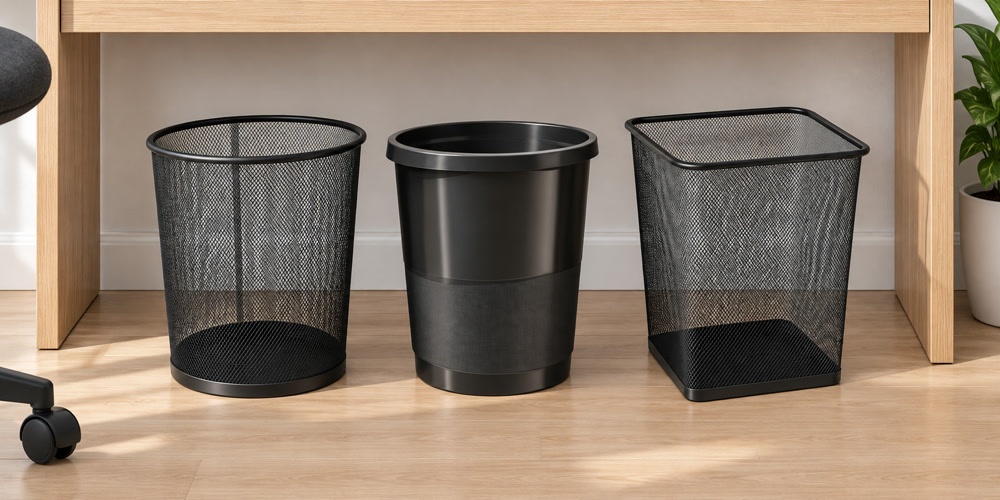 Jak dobrać kosz na papier pod biurko? Pojemność, kształt i worekCzytaj więcej
Porównaj kosze biurowe 12, 14 i 20 l. Sprawdź miejsce pod blatem, a worek dobierz po pomiarze otworu, nie po samej...
-
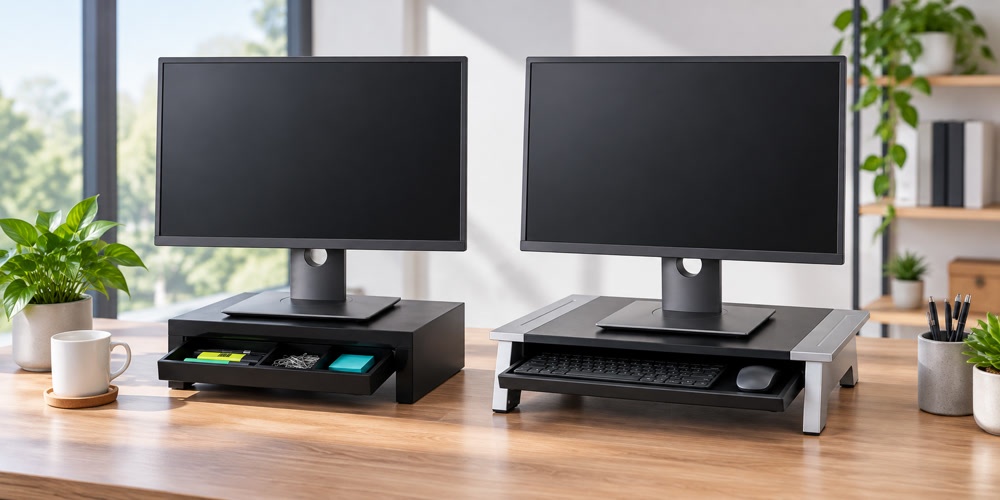 Jak wybrać podstawkę pod monitor? Wymiary, nośność, wysokość i stabilnośćCzytaj więcej
Dwie podstawki Fellowes: 18 kg i wysokości 11, 13, 15 cm albo 36 kg i zakres 10–15 cm. Szerokość blatu trzeba zmierzyć.
-
 Ranking ręczników papierowych ZZ – 10 produktów do osuszania rąk w biurowej łazienceCzytaj więcej
Dziesięć ręczników składanych ZZ/V do podajnika w biurowej łazience. Kolejność wynika z pól karty: warstwy, liczba...
Szukaj na blogu
Kontrole zwrotu VAT przy KSeF: jakie dokumenty firma powinna mieć pod ręką?
Kontrole zwrotu VAT przy KSeF pokazują, że cyfrowy obieg faktur nie zwalnia firmy z porządku w dokumentach pomocniczych, potwierdzeniach i wewnętrznych opisach transakcji. Administracja skarbowa dokładnie sprawdza firmy ubiegające się o zwrot podatku, a samo korzystanie z KSeF nie rozwiązuje wszystkich pytań o komplet dokumentów.
Najkrócej: firma powinna mieć pod ręką nie tylko faktury z KSeF, ale też zamówienia, potwierdzenia odbioru, korespondencję z kontrahentem, dowody zapłaty, opisy wewnętrzne i jasny ślad akceptacji dokumentu. To praktyczna checklista organizacji, nie porada podatkowa.
Spis treści
- Co wynika z aktualności?
- Jakie dokumenty warto mieć pod ręką?
- Jak uporządkować obieg faktur?
- Gdzie nadal pomagają kopie robocze?
- Checklista dla biura
- Prosta procedura przed kontrolą wewnętrzną
- Kto odpowiada za dokumenty?
- Jak zachować porządek bez nadmiernej biurokracji?
- Jak przygotować pytania do księgowości?
- Porządek w zespole, nie tylko w systemie
- Czego nie robić przy porządkowaniu dokumentów?
- FAQ
Co wynika z aktualności?
KSeF porządkuje wystawianie i odbieranie faktur, ale kontrola zwrotu VAT nadal może dotyczyć szerszego kontekstu transakcji. Urząd może pytać o to, czy dostawa lub usługa faktycznie miała miejsce, czy dokumenty są spójne i czy firma potrafi szybko odtworzyć historię zdarzenia gospodarczego.
Dla biur rachunkowych, działów księgowych i właścicieli firm oznacza to potrzebę jednego, spójnego sposobu opisywania dokumentów. Numer faktury jest ważny, ale nie powinien być jedyną ścieżką wyszukiwania.
Jakie dokumenty warto mieć pod ręką?
Podstawą jest faktura oraz jej identyfikator w systemie. Obok niej warto mieć umowę, zamówienie, potwierdzenie wykonania usługi lub dostawy, dowód płatności, dokument magazynowy, korespondencję z kontrahentem i notatkę wyjaśniającą nietypowe elementy transakcji.
Ważne jest nie tylko posiadanie dokumentów, ale też szybkie odnalezienie ich w tej samej logice. Jeżeli księgowość szuka faktury po numerze KSeF, dział zakupów po numerze zamówienia, a zarząd po nazwie projektu, system powinien łączyć te trzy ścieżki.
Jak uporządkować obieg faktur?
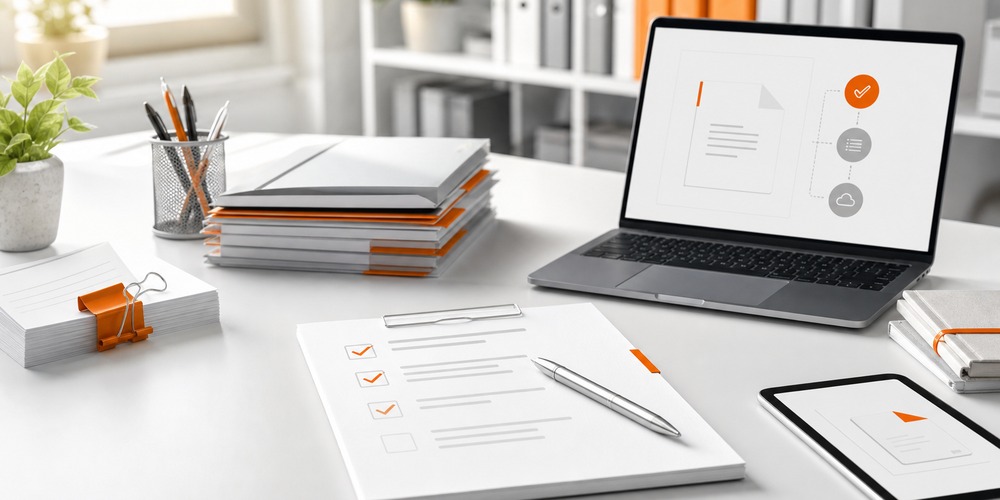
Najprostszy model to lista kontrolna przy każdej większej transakcji: faktura, zamówienie, akceptacja, płatność, odbiór, korespondencja i opis. W systemie cyfrowym mogą to być tagi i foldery, a w dokumentacji pomocniczej krótkie oznaczenia na teczce projektu lub segregatorze.
Warto ustalić odpowiedzialność: kto uzupełnia opis, kto sprawdza zgodność danych, kto zatwierdza dokument i gdzie trafia komplet po zamknięciu miesiąca. Bez tego KSeF będzie tylko jednym elementem układanki.
Gdzie nadal pomagają kopie robocze?
Cyfrowe faktury są podstawą, ale papierowe kopie robocze mogą pomagać podczas wewnętrznego przeglądu, opisu wyjątków, przygotowania listy pytań do księgowości albo skompletowania dokumentów przed spotkaniem. Nie chodzi o dublowanie archiwum, tylko o wygodny nośnik pracy.
Checklista dla biura
- Zapisuj identyfikator faktury i dokumenty powiązane w jednym miejscu.
- Przy większych transakcjach dopisuj numer zamówienia, projekt i osobę akceptującą.
- Trzymaj potwierdzenia odbioru oraz płatności w tej samej logice wyszukiwania.
- Oznacz nietypowe przypadki krótką notatką.
- Raz w miesiącu sprawdź kompletność dokumentów przed zamknięciem okresu.
Prosta procedura przed kontrolą wewnętrzną
Przed rozmową z księgowością warto przejść przez dokumenty jak przez mały audyt wewnętrzny. Najpierw sprawdź, czy każda większa transakcja ma fakturę, zamówienie i potwierdzenie wykonania. Potem zobacz, czy istnieje dowód płatności oraz informacja, kto zaakceptował koszt. Na końcu dopisz krótkie wyjaśnienie, jeśli dokument różni się od typowego schematu.
Taka procedura nie zastępuje konsultacji podatkowej, ale ogranicza chaos organizacyjny. Księgowość szybciej widzi, czego brakuje, a właściciel firmy nie szuka dokumentów dopiero wtedy, gdy pojawia się pilne pytanie z urzędu lub od doradnika.
Kto odpowiada za dokumenty?
W małej firmie jedna osoba często zamawia, odbiera fakturę i przekazuje ją księgowości. W większej organizacji te role są rozdzielone, dlatego potrzebny jest prosty ślad akceptacji. Osoba zamawiająca może potwierdzić cel zakupu, osoba odbierająca wykonanie usługi, a księgowość poprawność formalną dokumentu.
Im więcej osób bierze udział w transakcji, tym ważniejsze jest wspólne miejsce przechowywania informacji. Nie powinno być tak, że faktura jest w jednym systemie, potwierdzenie w skrzynce mailowej, a opis projektu w prywatnej notatce pracownika.
Jak zachować porządek bez nadmiernej biurokracji?
Najlepiej zacząć od dokumentów o największym znaczeniu: wysokie kwoty, nietypowe transakcje, nowi kontrahenci, import, zaliczki, korekty i długie projekty. Dla nich lista kontrolna powinna być pełniejsza. Dla drobnych powtarzalnych kosztów wystarczy prostszy schemat, ale nadal z jasnym opisem.
Porządek w dokumentach nie oznacza drukowania wszystkiego. Oznacza możliwość szybkiego pokazania ciągu zdarzeń: kto zamówił, co otrzymano, kiedy zapłacono, dlaczego koszt jest związany z działalnością i gdzie znajduje się komplet informacji.
Jak przygotować pytania do księgowości?
Zanim firma przekaże sprawę do księgowości lub doradcy, warto zebrać pytania w jednym miejscu. Najczęściej dotyczą one celu zakupu, terminu wykonania usługi, statusu płatności, danych kontrahenta i ewentualnych korekt. Dobrze przygotowana lista pytań oszczędza czas, bo księgowość nie musi wracać po te same informacje kilka razy.
Przy każdej większej transakcji pomocna jest krótka notatka: czego dotyczył zakup, kto go zatwierdził, z jakim projektem jest powiązany i gdzie znajdują się dokumenty uzupełniające. Taka notatka nie musi być długa. Ważne, żeby była zrozumiała dla osoby, która nie uczestniczyła w zakupie.
Porządek w zespole, nie tylko w systemie
Cyfrowy obieg dokumentów działa dobrze dopiero wtedy, gdy zespół używa wspólnych zasad. Jeśli jedna osoba opisuje fakturę nazwą projektu, druga nazwiskiem kontrahenta, a trzecia numerem zamówienia, późniejsze wyszukiwanie staje się niepotrzebnie trudne. Dlatego warto ustalić jeden standard nazewnictwa.
W praktyce wystarczy prosta reguła: numer faktury, kontrahent, projekt lub dział, osoba akceptująca i status dokumentu. Taki zestaw informacji pozwala szybciej połączyć fakturę z innymi dokumentami, niezależnie od tego, czy pracownik szuka jej w systemie, w segregatorze, czy w notatkach roboczych.
Czego nie robić przy porządkowaniu dokumentów?
Nie odkładaj dokumentów „na później” bez oznaczenia, czego brakuje. Nie trzymaj potwierdzeń płatności wyłącznie w prywatnej skrzynce mailowej. Nie zakładaj, że sama faktura wyjaśnia całą transakcję. Przy kontroli wewnętrznej liczy się możliwość szybkiego odtworzenia kontekstu.
Warto też unikać nadmiernego drukowania. Papierowe kopie robocze są pomocne, ale nie powinny tworzyć drugiego, niespójnego archiwum. Jeśli firma drukuje dokumenty do pracy, powinna jasno określić, które kopie zostają w dokumentacji, a które są tylko materiałem pomocniczym.
FAQ
Czy KSeF wystarczy do kontroli zwrotu VAT?
KSeF porządkuje faktury, ale firma może potrzebować także dokumentów potwierdzających kontekst transakcji, płatność, odbiór i akceptację.
Czy trzeba drukować faktury z KSeF?
Nie jako zasada. Kopia robocza może jednak pomagać w wewnętrznym opisie i kompletowaniu dokumentów, jeśli firma ma taką procedurę.
Jak przygotować dokumenty bez porad podatkowych?
Skup się na porządku: kompletność, spójne oznaczenia, szybkie wyszukiwanie i jasna odpowiedzialność za akceptację.
Kto powinien mieć dostęp do kompletu dokumentów?
Najczęściej księgowość, osoba odpowiedzialna za zakup oraz osoba zatwierdzająca. Zakres dostępu powinien wynikać z firmowej procedury.
Posted in:
Aktualności
Powiązane artykuły
-
CEIDG od 1 listopada: zakładanie firmy online i wyjątek dla niepełnoletnich
Od 1 listopada 2026 r. pierwszy wniosek o rozpoczęcie działalności w CEIDG składa się online. Sprawdź kanały, wyjątek...Czytaj więcej
-
ZUS upraszcza wnioski o zasiłki: Z-15, ZAM i okres przejściowy eZUS
Od 24 października 2026 r. ZUS stosuje nowe zasady dotyczące Z-15, ZAM i wybranych załączników. Sprawdź, jak składać...Czytaj więcej
-
 CEIDG po 14 października: firma jako pełnomocnik i zgoda na publikację kontaktu
Od 14 października 2026 r. CEIDG pozwala zgłosić firmę jako pełnomocnika, wskazać adresata korespondencji spośród...Czytaj więcej
-
 UODO o naruszeniach danych kontrahentów: kiedy zgłosić incydent i co udokumentować?
UODO przypomina, że po nieuprawnionym dostępie do danych kontrahentów trzeba indywidualnie ocenić ryzyko. Wyjaśniamy,...Czytaj więcej
-
 Opłata skarbowa od października 2026: elektroniczna adnotacja i dowód wpłaty
Od 1 października 2026 r. rozporządzenie określa dokumentowanie opłaty skarbowej, postać urzędowej adnotacji oraz...Czytaj więcej
Dodaj komentarz